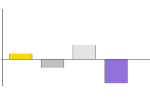
La semaine du 22 au 28 septembre 2026 a été dominée par des tensions géopolitiques persistantes au Moyen-Orient et les anticipations des marchés concernant la politique monétaire de la Réserve fédérale américaine. Dans ce contexte, l’or a progressé de +0,8 % pour atteindre 2 658 €/oz, soutenu par la demande de valeur refuge et la légère faiblesse du dollar face à l’euro. Les données d’inflation américaines publiées jeudi ont confirmé une modération graduelle des prix mais maintiennent les anticipations de maintien des taux directeurs à leur niveau élevé encore quelques mois.
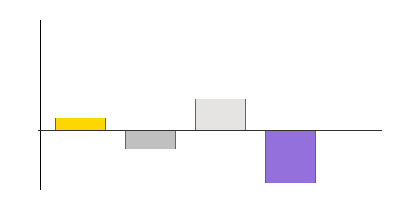
Le platine s’est distingué avec la meilleure performance de la semaine à +2,1 %, à 913 €/oz, porté par des perturbations d’approvisionnement en Afrique du Sud et un regain d’intérêt industriel lié à l’hydrogène vert. L’argent a subi une légère correction de -1,2 % à 28,40 €/oz, pénalisé par les inquiétudes sur la demande industrielle chinoise dans un contexte de ralentissement économique. Le palladium a été le métal le plus impacté, reculant de -3,5 % à 891 €/oz, sous la pression continue de la transition vers les véhicules électriques qui réduit structurellement son utilisation dans les pots catalytiques des moteurs thermiques.
Pour les prochaines séances, les marchés resteront attentifs aux décisions de la Banque centrale européenne et aux statistiques de l’emploi américain. L’or devrait continuer à bénéficier d’un environnement porteur, avec un support solide autour de 2 600 €/oz. Le platine pourrait prolonger sa dynamique haussière si les perturbations de l’offre sud-africaine se confirment, tandis que l’argent et le palladium resteront sous pression en l’absence de signaux positifs en provenance de Chine.