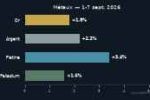

La semaine du 15 au 19 septembre 2026 a été dominée par la décision de la Réserve fédérale américaine de relever ses taux directeurs de 25 points de base, portant la fourchette cible à 3,75–4,00 %. L’or a d’abord subi quelques prises de bénéfices avant de se stabiliser autour de 3 806 €/oz (+0,5 % sur la semaine), confirmant sa résilience face à un dollar légèrement renforcé (EUR/USD ≈ 1,1483). L’argent a été la grande vedette de la semaine avec une progression de +6,4 % à 58,5 €/oz, portée par une forte demande industrielle dans les secteurs photovoltaïque et électronique, ainsi que par un regain d’intérêt spéculatif à la suite du discours hawkish de la Fed.
Du côté des métaux du groupe du platine, les tensions géopolitiques persistantes autour du détroit d’Ormuz ont maintenu les cours du pétrole brut (Brent ~107 $/baril) à des niveaux élevés, stimulant indirectement la demande en catalyseurs industriels. Le platine a progressé de +1,7 % à 1 573 €/oz et le palladium a gagné +2,5 % à 1 151 €/oz, les deux métaux profitant également d’une légère contraction des stocks auprès des grands raffineurs sud-africains signalée en milieu de semaine.
Les perspectives restent favorables pour les métaux précieux à court terme. La Fed ayant indiqué que 16 de ses 18 membres anticipent au moins une nouvelle hausse d’ici la fin de l’année, l’incertitude monétaire devrait soutenir la demande refuge. L’or est attendu solide au-dessus du seuil technique de 3 750 €/oz, tandis que l’argent pourrait poursuivre sa surperformance si la dynamique industrielle se confirme. Les investisseurs surveilleront les données d’inflation américaine (CPI) et les chiffres de l’emploi de la semaine prochaine comme prochains catalyseurs.