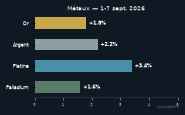

La semaine écoulée a mis les métaux précieux sous pression. L’or a cédé 0,80 % pour terminer autour de 3 786 €/oz, l’argent a reculé de 1,50 % à environ 55 €/oz. Les marchés anticipent la réunion de la Fed des 15 et 16 septembre, et la solidité du dollar pèse sur les cours libellés en euros. Le platine fait figure d’exception avec une progression de +1,50 % à ~1 547 €/oz, soutenu par des contraintes d’offre persistantes et un regain d’intérêt de l’industrie automobile. Le palladium, lui, abandonne 2,50 % à ~1 123 €/oz, victime des craintes liées à la transition vers les véhicules électriques.
Du côté macro, si le consensus table sur une pause de la Fed lors de cette réunion, trois membres du FOMC avaient voté pour une hausse en juillet et les données d’inflation restent résistantes. Les marchés à terme intègrent désormais deux hausses supplémentaires d’ici mars 2027. Cette perspective maintient un biais haussier sur le dollar et limite le rebond des métaux. Parallèlement, le baril de pétrole s’est maintenu au-dessus de 100 $ (tensions au Moyen-Orient), ce qui alimente les anticipations inflationnistes et soutient indirectement la demande d’or comme valeur refuge.
Sur le plan géopolitique, les Pays-Bas ont officialisé le rapatriement de 86 tonnes d’or depuis New York et Ottawa vers Amsterdam-Londres, signal supplémentaire de la réorganisation des réserves occidentales. La Banque populaire de Chine aurait par ailleurs acheté environ 20 tonnes d’or en juillet, portant ses acquisitions 2026 à un niveau record. Les banques centrales restent structurellement acheteuses, ce qui constitue un plancher solide pour l’or malgré les vents contraires de court terme.